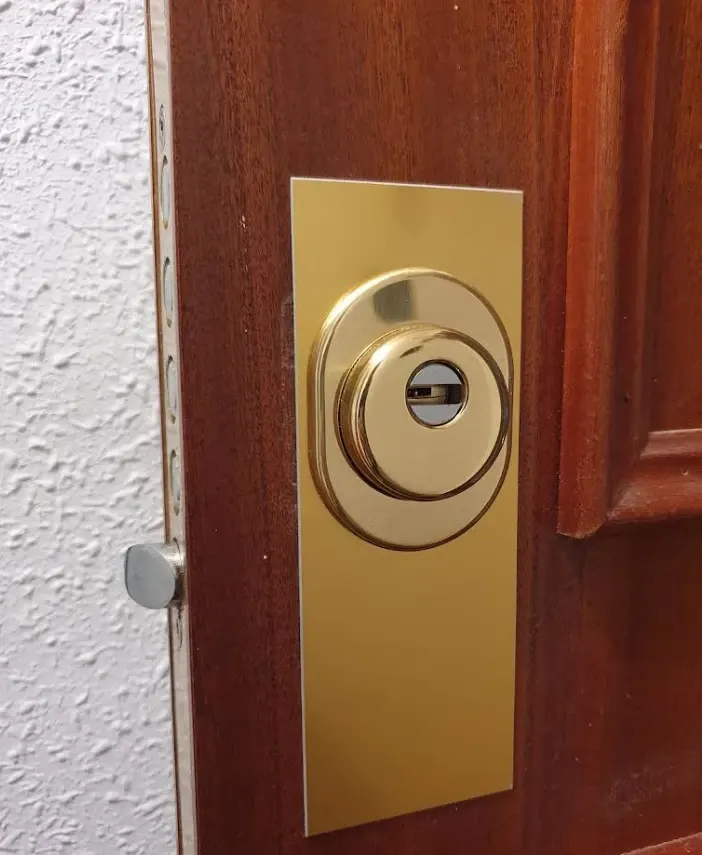
En la mayoría de pólizas, sí, pero solo cuando hay lo que las aseguradoras llaman un hecho accidental o imprevisto: pérdida o robo de llaves, llave partida dentro, cerradura bloqueada, intento de robo o vandalismo.
Lo que no cubre casi nunca: cambiar la cerradura porque quieres más seguridad, porque está vieja o por desgaste normal. Eso es mejora voluntaria, y va a tu cuenta.
Antes de llamar a nadie con la puerta cerrada delante, dedica dos minutos a esta llamada. Te puede ahorrar el servicio entero.
Qué suele estar cubierto
| Situación | ¿Cubierto? |
|---|---|
| Has perdido las llaves | Sí, en la mayoría de pólizas |
| Te han robado las llaves (con denuncia) | Sí |
| La llave se ha partido dentro de la cerradura | Sí |
| La cerradura se ha bloqueado y no abre | Sí |
| Intento de robo o puerta forzada | Sí, y suele cubrir también el cambio de cerradura |
| Te has dejado las llaves dentro | Depende de la póliza |
| Quieres cambiar a una cerradura más segura | No |
| La cerradura está desgastada por el uso | No |
El caso de “me he dejado las llaves dentro” es el más variable: algunas compañías lo consideran imprevisto y lo cubren dentro de la asistencia en el hogar; otras lo dejan fuera por entender que no hay daño. Es la primera pregunta que debes hacer al llamar.
Los límites que nadie lee hasta que los necesita
Aunque tu póliza cubra al cerrajero, casi siempre hay condiciones:
- Un tope por servicio. Hasta X euros; lo que pase de ahí lo pagas tú.
- Un número de intervenciones al año. Suele ser una o dos.
- Mano de obra sí, materiales no. Muchas pólizas pagan la apertura pero no el bombín nuevo.
- Franquicia, en algunas.
Mira tu póliza en el apartado de asistencia en el hogar. Si no la encuentras, llama y pregunta específicamente por estos cuatro puntos.
Las dos formas de gestionarlo
1. Que la aseguradora mande a su cerrajero. Es lo que recomiendan las compañías: llamas al teléfono de asistencia y ellos envían a un profesional de su red. No adelantas dinero. La pega es que el tiempo de llegada depende de su red, no de ti, y en madrugada o en zonas alejadas puede ser largo.
2. Que lo busques tú y te lo reembolsen. Pasa más de lo que parece: te dicen que llames a quien quieras y que luego presentes la factura. Aquí ganas rapidez, pero el reembolso depende de que la factura esté bien hecha.
Qué debe llevar la factura para que te la paguen
Si vas por la vía del reembolso, esto es lo que te van a pedir. Pídelo en el momento, no después:
- Datos fiscales completos del cerrajero o la empresa (nombre, NIF, dirección)
- Tus datos como cliente
- Dirección exacta donde se hizo el servicio — es el que más se olvida y el que más rechazos provoca
- Fecha y hora de la intervención
- Descripción del trabajo: apertura, cambio de bombín, cambio de cerradura
- Desglose de mano de obra y material, por separado
- IVA desglosado
- Número de factura
Si ha habido robo, añade la copia de la denuncia: sin ella, la mayoría de compañías no tramitan el cambio de cerradura.
Plazos: no te duermas
La mayoría de pólizas dan siete días desde el siniestro para comunicarlo. Aunque vayas a pagar tú y reclamar después, avisa a la aseguradora el mismo día, aunque sea para dejar constancia. Un parte abierto a tiempo se puede completar luego; uno fuera de plazo no hay manera de arreglarlo.
Un aviso sobre el precio
Que lo pague el seguro no significa que dé igual lo que cueste. Si el importe supera el tope de tu póliza, la diferencia sale de tu bolsillo, y la OCU ha denunciado casos de aperturas simples facturadas por encima de 400 €.
Pide el precio por teléfono antes de que salga el técnico, igual que si lo pagaras tú. Puedes comprobar lo que es un precio normal en nuestra guía de precios de cerrajero.
Preguntas frecuentes
¿Puedo elegir yo el cerrajero o tengo que usar el del seguro? Puedes elegir, pero si quieres que te lo reembolsen tienes que avisar a la compañía antes o en el momento, y cumplir sus requisitos de factura.
¿El seguro cubre el cambio de cerradura o solo la apertura? Depende del caso. Tras un robo o pérdida de llaves suele cubrir el cambio; si es solo una apertura porque te has quedado fuera, normalmente cubre la apertura y poco más.
¿Cubre la pérdida de llaves del coche o del trastero? El seguro de hogar suele limitarse a la vivienda. Las llaves del coche van por el seguro del coche, y el trastero depende de si está incluido en la póliza.
Me han robado en casa. ¿Qué hago primero? Denuncia, luego aviso a la aseguradora y después el cerrajero. Sin denuncia, el cambio de cerradura por robo normalmente no se cubre.
¿Sube la prima por usar esta cobertura? No de forma automática, pero un historial de partes frecuentes puede influir en la renovación. Para un servicio de 100 € no suele compensar preocuparse; para casos repetidos, sí conviene tenerlo en cuenta.
¿Necesitas un cerrajero y factura bien hecha para el seguro? Mira tu ciudad en cerrajeros por ciudad.
Fuentes: BBVA — el cerrajero, ¿lo cubre el seguro de hogar? · Zurich — cambiar la cerradura por pérdida de llaves · OCU — precios abusivos en cerrajeros de urgencia · Nuestra propia experiencia como profesionales del sector, con los avisos que atendemos cada día en Barcelona y provincia